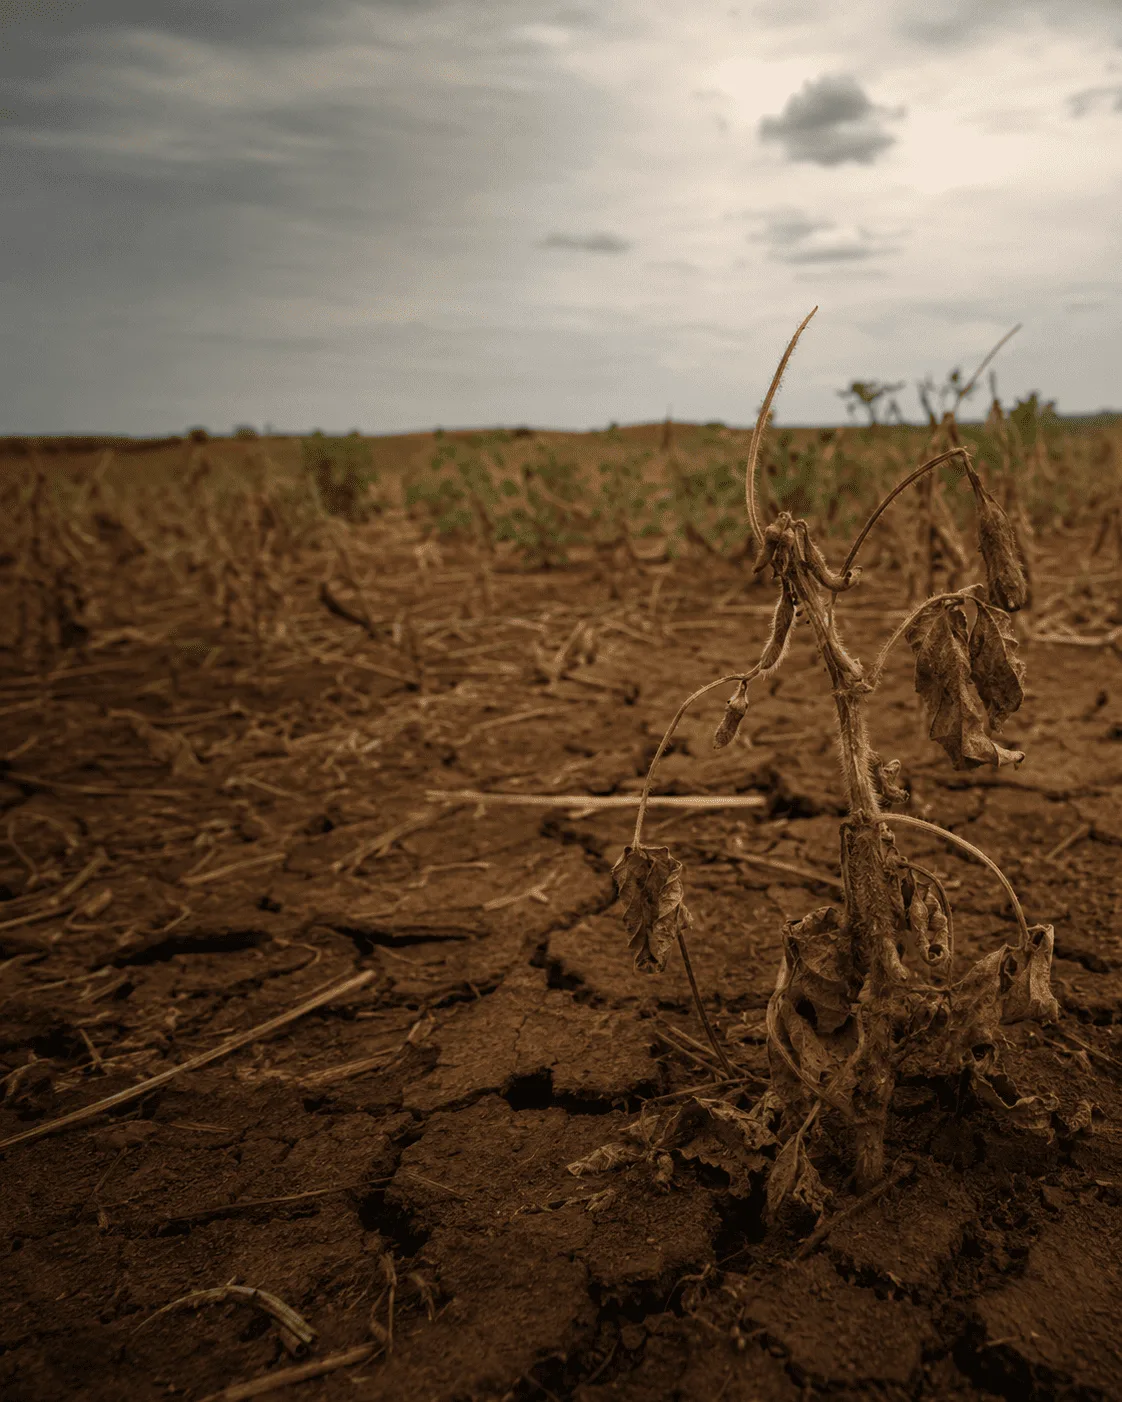
A nova linha pode ajudar produtores atingidos por perdas recorrentes, mas exige enquadramento simultâneo do produtor e da dívida, laudo técnico e nova análise bancária.
Depois de safras frustradas, queda de preços e sucessivas renegociações, muitos produtores chegaram ao segundo semestre de 2026 com o caixa pressionado e parcelas vencendo. Foi nesse cenário que a Medida Provisória nº 1.376, publicada em 15 de julho, autorizou a criação de linhas de crédito para composição de determinadas dívidas rurais.
Em 23 de julho, o Conselho Monetário Nacional publicou a Resolução CMN nº 5.330 e detalhou o funcionamento da medida. A regulamentação tornou a linha operacional, mas também deixou uma advertência importante: o benefício não é automático.
Não basta ter uma dívida à atividade rural. O produtor precisa cumprir os requisitos de perda de renda, comprovar a situação por meio de laudo técnico e demonstrar que a própria operação está dentro das datas e modalidades previstas. Além disso, haverá nova análise de risco, de capacidade de pagamento e de garantias.
Está preparando o pedido? Veja também quais documentos podem ser necessários para análise do enquadramento na MP 1.376/2026.
- O que mudou com a MP 1.376/2026?
- Quem pode solicitar a composição da dívida rural?
- Existe uma condição especial para perdas mais graves
- Quais dívidas podem entrar?
- Quais são os limites, juros e prazos?
- O prazo termina em 12 de novembro de 2026
- Por que o laudo técnico é a peça central?
- O banco é obrigado a aprovar?
- O que reunir antes de procurar o banco?
- Antes de assinar, compare os caminhos disponíveis
- Considerações finais: MP 1.376/2026
- Perguntas frequentes
- A MP 1.376 perdoa a dívida rural?
- Toda dívida do produtor rural pode entrar?
- Queda de preço pode justificar o enquadramento?
- É obrigatório apresentar laudo?
- Qual é o prazo final?
- A adesão impede novo crédito rural?
O que mudou com a MP 1.376/2026?
A medida provisória, também conhecida popularmente como "MP do Endividamento Rural", "MP da Renegociação das Dívidas Rurais" ou "MP das Dívidas Rurais", criou um caminho específico para produtores rurais e cooperativas de produção agropecuária afetados por perdas repetidas. A composição pode abranger operações de custeio, comercialização, industrialização e investimento, além de hipóteses delimitadas envolvendo Cédula de Produto Rural com liquidação financeira.
Na prática, a linha serve para reorganizar passivos antigos por meio de um novo financiamento. Os recursos da nova operação são direcionados à liquidação ou amortização das dívidas enquadradas. O produtor passa a pagar a nova linha, observados o prazo, a taxa, a carência e as garantias aprovadas.
Quem pode solicitar a composição da dívida rural?
Na regra geral, podem buscar a linha os produtores rurais e as cooperativas de produção agropecuária, na qualidade de produtor rural, que comprovem cumulativamente:
• perdas em duas ou mais safras entre 2019 e 2025;
• redução de pelo menos 30% da renda bruta agropecuária esperada para a safra ou atividade financiada;
• perdas provocadas por eventos climáticos extremos ou pela redução dos preços de comercialização dos produtos agropecuários financiados; e
• laudo emitido por profissional legalmente habilitado.
A Resolução CMN nº 5.330 considera as safras como anos civis para fins de enquadramento. Esse detalhe pode alterar a contagem em propriedades que tiveram mais de um ciclo produtivo prejudicado no mesmo ano.
Existe uma condição especial para perdas mais graves
Produtores que registraram perdas em três ou mais safras entre 2019 e 2025, causadas por eventos climáticos extremos e com redução mínima de 40% da renda bruta esperada, podem acessar limites maiores, juros menores e prazo de pagamento mais longo.
Aqui há uma diferença relevante: na regra geral, a perda pode decorrer do clima ou da queda dos preços de comercialização. Na condição especial, a causa precisa ser climática.
Quais dívidas podem entrar?
O enquadramento depende da modalidade da operação e das datas. Em linhas gerais, podem ser analisadas:
• operações de custeio, comercialização e industrialização renegociadas ou prorrogadas até 31 de maio de 2026, desde que estejam adimplentes na data da contratação da nova linha;
• operações de custeio, comercialização e industrialização contratadas até 31 de dezembro de 2025, que tenham entrado em inadimplência a partir de 1º de janeiro de 2024 e permanecido inadimplentes em 31 de maio de 2026;
• parcelas de operações de investimento vencidas ou vincendas entre 1º de janeiro de 2024 e 31 de dezembro de 2026, originadas de contratos celebrados até 31 de dezembro de 2025 e que atendam à janela de inadimplência prevista; e
• determinadas CPRs com liquidação financeira emitidas em favor de instituições financeiras, desde que cumpridos os requisitos específicos de emissão, registro e inadimplência.
Dívidas comerciais com fornecedores, tradings ou revendas de insumos não entram automaticamente nessa linha. Também existem vedações para determinadas operações com recursos do Fundo Social, contratos vinculados à MP nº 1.314/2025 e operações encaminhadas para inscrição em Dívida Ativa da União.
PONTO DECISIVO
O produtor e a dívida precisam se enquadrar ao mesmo tempo. Ter sofrido perda de safra não corrige uma operação fora das modalidades ou datas da norma.
Quais são os limites, juros e prazos?
| Categoria | Limite geral | Juros gerais | Prazo geral |
| Pronaf | Até R$ 400 mil | 6% ao ano | Até 8 anos |
| Pronamp | Até R$ 2 milhões | 9% ao ano | Até 8 anos |
| Demais produtores | Até R$ 4 milhões | 12% ao ano | Até 8 anos |
Na regra geral, o primeiro pagamento de amortização do principal ocorre dois anos depois da contratação, mas os juros continuam sendo pagos durante a carência. Para o grupo de perdas mais severas, os limites podem chegar a R$ 500 mil no Pronaf, R$ 2,5 milhões no Pronamp e R$ 8 milhões para os demais produtores, com juros de 5%, 8% e 11% ao ano, respectivamente, e prazo de até dez anos.
O prazo termina em 12 de novembro de 2026
As contratações precisam ocorrer até 12 de novembro de 2026. Isso significa que o produtor não deve deixar a organização da documentação para o fim do prazo. Laudo, levantamento das operações, avaliação das garantias e análise bancária consomem tempo.
Há ainda uma janela imediata: instituições financeiras podem prorrogar por até 30 dias determinadas parcelas de principal e juros que estavam adimplentes em 14 de julho e venceriam até 14 de agosto de 2026. Essa prorrogação depende do enquadramento, da solicitação da linha especial e da decisão do banco. Não é automática nem representa suspensão definitiva da dívida.
Por que o laudo técnico é a peça central?
O laudo não pode apenas afirmar que houve seca, excesso de chuva ou queda de preços. A regulamentação exige demonstração da relação direta entre a perda e as operações que serão liquidadas ou amortizadas.
Por isso, o trabalho técnico deve identificar os períodos atingidos, a atividade financiada, a renda esperada, a renda efetivamente obtida, o percentual de redução e a repercussão da perda sobre cada contrato. Se houver indícios de irregularidade, a instituição financeira poderá exigir um segundo laudo.
Informações falsas podem causar perda do benefício, restituição dos valores e impedimento de contratar crédito rural subvencionado ou receber incentivos públicos por até cinco anos, além de outras responsabilidades.
O banco é obrigado a aprovar?
A Resolução CMN nº 5.330 afirma que as instituições estão autorizadas, por sua conveniência e decisão, a contratar as linhas. A operação será tratada como novo crédito e ficará sujeita às políticas internas, à avaliação de risco, à capacidade de pagamento e às garantias.
Isso diferencia a composição criada pela MP do alongamento de dívida rural previsto em outros regimes legais e regulamentares. O Superior Tribunal de Justiça, na Súmula 298, reconhece que o alongamento da dívida originada de crédito rural constitui direito do devedor quando atendidos os requisitos legais. A composição da MP e o alongamento não são sinônimos, e a escolha entre eles exige comparação jurídica e financeira.
O que reunir antes de procurar o banco?
• contratos, cédulas, aditivos, extratos e demonstrativos atualizados do saldo devedor;
• relação das parcelas vencidas e vincendas, com as datas de contratação e eventual renegociação;
• notas fiscais de compra e venda, comprovantes de produção e histórico de produtividade;
• documentos sobre eventos climáticos, Proagro, seguro rural, assistência técnica e comunicações anteriores ao banco;
• laudo técnico que relacione a perda a cada operação;
• fluxo de caixa e projeção da capacidade de pagamento;
• matrículas, registros e documentos dos bens oferecidos em garantia; e
• pedido escrito, com protocolo e relação dos documentos entregues.
Antes de assinar, compare os caminhos disponíveis
Uma parcela menor não significa, sozinha, um acordo melhor. É preciso verificar o custo total, os juros pagos durante a carência, o prazo, as garantias, os efeitos de eventual confissão de dívida e a compatibilidade do novo fluxo com a atividade.
Também é importante avaliar se o caso se encaixa em prorrogação ou alongamento de crédito rural por perda de capacidade de pagamento. A análise deve ser feita antes da assinatura, porque a composição pode alterar contratos, garantias e estratégias de defesa.
Considerações finais: MP 1.376/2026
A MP 1.376/2026 abriu uma oportunidade concreta para produtores que acumularam perdas entre 2019 e 2025. A Resolução CMN nº 5.330 definiu o caminho operacional, mas deixou claro que o resultado dependerá de documentação técnica, enquadramento da dívida, capacidade de pagamento e aprovação da instituição financeira.
O momento não é de esperar a parcela vencer para começar a reunir provas. Quem possui operações rurais vencidas, prorrogadas ou próximas do vencimento deve mapear os contratos, conferir as datas e analisar qual alternativa preserva melhor a continuidade da produção e o patrimônio.
Este conteúdo tem caráter informativo e foi atualizado em 26 de julho de 2026. A aplicação da MP e da Resolução depende das circunstâncias e dos documentos de cada operação.
Perguntas frequentes
Não. Ela autoriza nova operação para liquidar ou amortizar débitos enquadrados.
Não. Modalidade, data, situação da operação e origem dos recursos devem atender à norma.
Na regra geral, sim, se atingir o percentual exigido e estiver ligada aos produtos financiados. Na condição especial, somente evento climático.
Sim. O laudo de profissional habilitado deve ligar a perda às operações incluídas.
A contratação deve ocorrer até 12 de novembro de 2026.
Não por si só. Novas operações continuam sujeitas à análise da instituição.
Última revisão jurídica: .
