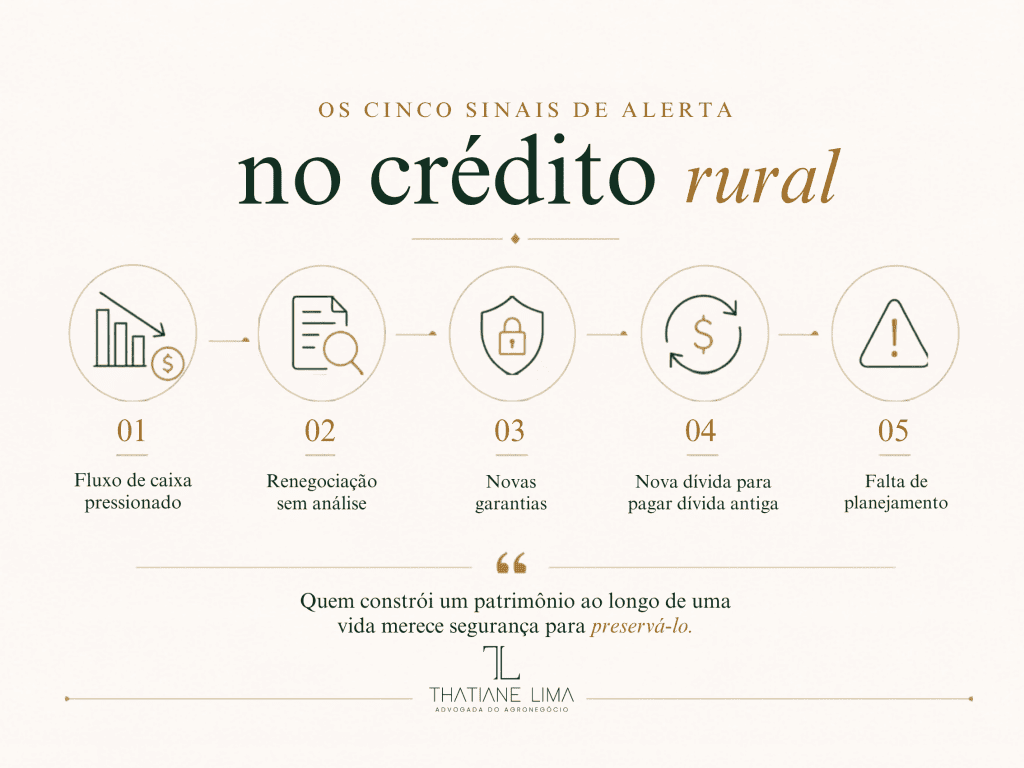
"Quem constrói um patrimônio ao longo de uma vida merece segurança para preservá-lo."
- Como proteger o patrimônio antes que a dívida se transforme em um problema maior
- Visão da Advogada
- Conclusão: quando a dívida pode colocar o patrimônio da propriedade em risco
- Biblioteca RAÍZES
- Perguntas frequentes sobre Crédito Rural
- O que é crédito rural?
- Quando uma dívida rural pode colocar o patrimônio da propriedade em risco?
- Posso renegociar uma operação de crédito rural?
- O que é a prorrogação do crédito rural?
- O banco pode exigir novas garantias durante uma renegociação?
- Vale a pena contratar um novo financiamento para pagar uma dívida rural?
- Quando devo procurar um advogado do agronegócio?
- Como proteger o patrimônio durante uma dificuldade financeira?
- O crédito rural sempre representa um risco para o patrimônio?
- Qual é o primeiro passo para analisar uma operação de crédito rural?
O crédito rural é um dos principais instrumentos de financiamento do agronegócio brasileiro. Por meio dele, milhares de produtores rurais investem em tecnologia, ampliam sua capacidade produtiva, modernizam propriedades e fortalecem a competitividade de seus negócios.
Quando bem planejado, o crédito representa muito mais do que acesso a recursos financeiros. Ele permite que o produtor invista na próxima safra, incorpore novas tecnologias, aumente a produtividade e prepare a propriedade para crescer de forma sustentável.
Entretanto, a atividade rural está sujeita a variáveis que nem sempre podem ser previstas. Eventos climáticos, oscilações no preço das commodities, aumento dos custos de produção e mudanças no cenário econômico podem alterar significativamente o planejamento realizado no momento da contratação do financiamento.
É justamente nesse contexto que surge uma pergunta importante:
Em que momento uma operação de crédito rural deixa de ser uma ferramenta de desenvolvimento e passa a representar um risco para o patrimônio da propriedade?
Na maioria das vezes, o problema não está na existência da dívida. O verdadeiro risco surge quando as dificuldades financeiras começam a ser enfrentadas sem planejamento e sem uma análise cuidadosa das alternativas disponíveis.
É comum que muitos produtores procurem orientação apenas depois de receber uma notificação da instituição financeira ou uma proposta de renegociação. Embora ainda seja possível construir soluções nesse momento, a experiência demonstra que decisões tomadas de forma preventiva costumam preservar muito mais opções e reduzir significativamente os impactos sobre o patrimônio rural.
Por isso, analisar uma operação de crédito rural vai muito além de acompanhar parcelas ou verificar taxas de juros. É necessário compreender as garantias assumidas, avaliar os efeitos financeiros do contrato, conhecer as possibilidades de prorrogação ou renegociação e entender como cada decisão pode influenciar a segurança patrimonial da propriedade.
Mais do que administrar um financiamento, o produtor precisa administrar riscos.
Essa é uma diferença que faz toda a diferença na continuidade da atividade rural.
Nesse cenário, a atuação preventiva de um advogado do agronegócio contribui para que cada operação seja analisada de forma individualizada, considerando as características da propriedade, os objetivos da família e os desafios específicos enfrentados pelo produtor.
Ao longo deste artigo, vamos compreender quando uma dívida rural pode colocar o patrimônio em risco, quais são os erros mais comuns observados nas operações de crédito rural e como decisões tomadas no momento certo podem contribuir para preservar propriedades, proteger famílias e fortalecer a continuidade dos negócios no campo.
Porque proteger uma propriedade rural vai muito além da preservação de um imóvel.
É proteger anos de trabalho, decisões construídas ao longo de uma vida e o legado que será transmitido às próximas gerações.
É exatamente por isso que o crédito rural deve ser analisado não apenas sob a perspectiva financeira, mas como uma decisão estratégica capaz de influenciar a segurança patrimonial da família e o futuro do negócio rural.
Quando uma operação de crédito rural começa a colocar o patrimônio em risco?
Nem toda dificuldade financeira representa uma ameaça ao patrimônio de uma propriedade rural.
Quem vive o agronegócio sabe que produzir significa lidar diariamente com incertezas. O clima pode mudar em poucos dias, os custos de produção podem aumentar inesperadamente e o mercado pode alterar completamente o valor de uma commodity entre o plantio e a comercialização da safra.
Esses riscos fazem parte da atividade rural.
O que nem sempre faz parte do planejamento é a forma como eles podem impactar uma operação de crédito rural.
Em muitos casos, o problema não começa quando a parcela vence. Ele começa quando a capacidade financeira da propriedade deixa de acompanhar as obrigações assumidas no contrato.
É nesse momento que muitos produtores passam a concentrar sua atenção apenas na dívida. No entanto, a análise precisa ser mais ampla.
Quais garantias foram oferecidas à instituição financeira?
O contrato prevê quais consequências em caso de inadimplência?
Existe possibilidade de prorrogação do crédito rural?
Uma renegociação realmente reduzirá os riscos ou apenas adiará o problema?
As respostas para essas perguntas costumam definir o futuro da operação.
Na prática, muitos patrimônios não são comprometidos pela existência da dívida, mas pelas decisões tomadas quando ela começa a apresentar dificuldades.
Aceitar uma renegociação sem compreender todas as cláusulas do novo contrato.
Oferecer novas garantias para manter uma operação já comprometida.
Contratar outro financiamento apenas para quitar uma dívida anterior.
Esperar uma cobrança judicial para buscar orientação.
Essas situações são mais comuns do que parecem e, quando analisadas isoladamente, podem até transmitir a sensação de que resolvem o problema. Entretanto, sem uma avaliação estratégica, também podem aumentar a exposição patrimonial da propriedade e reduzir as alternativas disponíveis para o produtor.
Cada operação de crédito rural possui características próprias.
Cada propriedade apresenta desafios diferentes.
Por isso, não existem soluções padronizadas para todas as situações.
Ao longo da minha atuação, percebo que os melhores resultados costumam surgir quando o produtor procura orientação antes de assumir um novo compromisso financeiro. A prevenção permite avaliar cenários, compreender riscos e construir estratégias mais seguras para preservar o patrimônio e garantir a continuidade da atividade rural.
Mais do que solucionar conflitos, acredito que o papel da advocacia no agronegócio é oferecer segurança para que decisões importantes sejam tomadas com informação, planejamento e visão de longo prazo.
Porque, no campo, proteger um patrimônio raramente depende de uma única decisão.
Na maioria das vezes, depende da qualidade das decisões tomadas antes que o problema se torne maior.
Como proteger o patrimônio antes que a dívida se transforme em um problema maior
Quando uma operação de crédito rural começa a apresentar dificuldades, é natural que o produtor procure uma solução rápida. Muitas vezes, essa solução surge por meio de uma proposta de renegociação apresentada pela instituição financeira.
Entretanto, rapidez nem sempre significa segurança.
Uma renegociação pode ser adequada em determinadas situações, mas também pode aumentar o custo da operação, ampliar garantias ou criar obrigações que não existiam no contrato original. Por isso, antes de qualquer decisão, é fundamental compreender quais serão os impactos financeiros e jurídicos daquela escolha.
O primeiro passo não é assinar um novo contrato.
O primeiro passo é entender a situação da operação.
Isso significa analisar as garantias oferecidas, identificar as cláusulas mais relevantes do financiamento, verificar quais direitos o produtor possui e conhecer as alternativas disponíveis antes da formalização de qualquer alteração contratual.
Em algumas situações, a prorrogação do crédito rural pode representar uma solução mais adequada do que uma renegociação. Em outras, a reorganização financeira da atividade, a revisão das condições contratuais ou uma estratégia jurídica preventiva podem oferecer caminhos mais seguros para preservar o patrimônio.
Não existe uma resposta única.
Cada propriedade possui características próprias.
Cada atividade rural enfrenta desafios diferentes.
Por isso, decisões relacionadas ao crédito rural devem ser tomadas de forma individualizada, considerando a realidade da produção, da família e do negócio.
Visão da Advogada
Ao longo da minha atuação, percebo que muitos produtores acreditam que o maior risco está na dívida.
Na prática, o maior risco costuma estar na falta de informação no momento em que decisões importantes precisam ser tomadas.
É justamente nessa fase que escolhas aparentemente simples podem produzir reflexos patrimoniais durante muitos anos.
Por isso, acredito que a prevenção continua sendo a forma mais eficiente de proteger propriedades, fortalecer famílias e preservar negócios construídos ao longo de gerações.
Thatiane Lima
Conclusão: quando a dívida pode colocar o patrimônio da propriedade em risco
O crédito rural continuará sendo um dos principais instrumentos para o desenvolvimento do agronegócio brasileiro. Quando utilizado com planejamento, ele impulsiona investimentos, fortalece a produção e contribui para o crescimento sustentável da atividade rural.
Ao longo deste artigo, vimos que o maior risco nem sempre está na existência da dívida, mas na forma como ela é administrada quando começam a surgir as primeiras dificuldades.
Cada operação possui características próprias.
Cada propriedade enfrenta uma realidade diferente.
Cada decisão pode produzir reflexos durante muitos anos.
Por isso, proteger o patrimônio rural exige muito mais do que encontrar recursos para pagar uma parcela. Exige compreender o contrato, conhecer as garantias assumidas, avaliar as alternativas disponíveis e tomar decisões baseadas em planejamento.
Mais do que resolver conflitos, acredito que a advocacia deve contribuir para que eles sejam evitados.
A atuação preventiva de um advogado do agronegócio permite analisar cada operação de forma individualizada, identificar riscos, construir estratégias e oferecer segurança para que produtores rurais possam continuar investindo naquilo que realmente importa: o futuro de suas propriedades, de suas famílias e de seus negócios.
Biblioteca RAÍZES
Este artigo integra a Biblioteca RAÍZES, um projeto editorial desenvolvido por Thatiane Lima para oferecer conhecimento jurídico de forma acessível e estratégica ao produtor rural.
Artigos publicados
✓ Proteção Patrimonial Rural: como proteger propriedades, famílias e negócios rurais
Porque conhecimento também faz parte da proteção do patrimônio.
Perguntas frequentes sobre Crédito Rural
O crédito rural é uma modalidade de financiamento destinada a apoiar atividades agropecuárias. Ele pode ser utilizado para custeio da produção, investimentos, comercialização e industrialização, permitindo que produtores rurais desenvolvam suas atividades com maior capacidade financeira.
O risco surge quando as dificuldades financeiras começam a comprometer o cumprimento das obrigações assumidas na operação de crédito rural. Nesses casos, é importante analisar o contrato, as garantias oferecidas e as alternativas disponíveis antes de tomar qualquer decisão.
Sim. Em muitas situações, a renegociação pode ser uma alternativa para reorganizar a operação financeira. Entretanto, cada proposta deve ser analisada cuidadosamente, pois novas condições contratuais podem alterar juros, prazos, garantias e o custo total da dívida.
A prorrogação consiste na possibilidade de ampliar o prazo para pagamento da operação em determinadas situações previstas na legislação e nas normas aplicáveis ao crédito rural. Cada caso deve ser analisado individualmente, considerando as características do financiamento e os motivos que dificultaram o pagamento.
Dependendo das condições negociadas, novas garantias podem ser solicitadas. Antes de aceitar qualquer alteração contratual, é importante compreender quais serão os impactos sobre o patrimônio da propriedade e da família.
Nem sempre. Embora essa alternativa possa parecer uma solução imediata, ela pode aumentar o endividamento e ampliar a exposição patrimonial. Antes de contratar uma nova operação, é recomendável avaliar todas as consequências financeiras e jurídicas.
O momento ideal é antes da assinatura de contratos, renegociações ou outras decisões relevantes relacionadas ao crédito rural. A atuação preventiva permite identificar riscos, analisar alternativas e construir estratégias voltadas à proteção patrimonial.
O primeiro passo é compreender a situação da operação de crédito rural. A análise do contrato, das garantias oferecidas, das possibilidades de renegociação ou prorrogação e das alternativas jurídicas disponíveis permite tomar decisões mais seguras e reduzir riscos para a propriedade.
Não. O crédito rural é uma ferramenta essencial para o desenvolvimento do agronegócio. Os riscos normalmente surgem quando dificuldades financeiras não são acompanhadas por planejamento, informação e decisões estratégicas.
O ideal é realizar um diagnóstico completo da operação, avaliando o contrato, as garantias, os prazos, os encargos financeiros e a situação da atividade rural. Essa análise permite identificar riscos e definir estratégias mais adequadas para preservar o patrimônio e garantir a continuidade do negócio.
Conteúdos relacionados sobre dívida rural e proteção patrimonial
Se a dificuldade decorre de seca, geada ou quebra de safra, veja quando pode ser possível solicitar a prorrogação da dívida rural.
Se a parcela já venceu, consulte nosso guia sobre o que fazer quando o crédito rural está em atraso.
Se já existe risco de cobrança sobre a propriedade, veja se o banco pode executar a fazenda enquanto analisa um pedido de prorrogação.
Quando há terceiro garantindo a operação, entenda também quais bens do avalista podem ser atingidos em uma dívida rural.
Para pequenas propriedades familiares, veja ainda a análise sobre impenhorabilidade da pequena propriedade rural e penhora de seus rendimentos.
Última revisão jurídica: .
