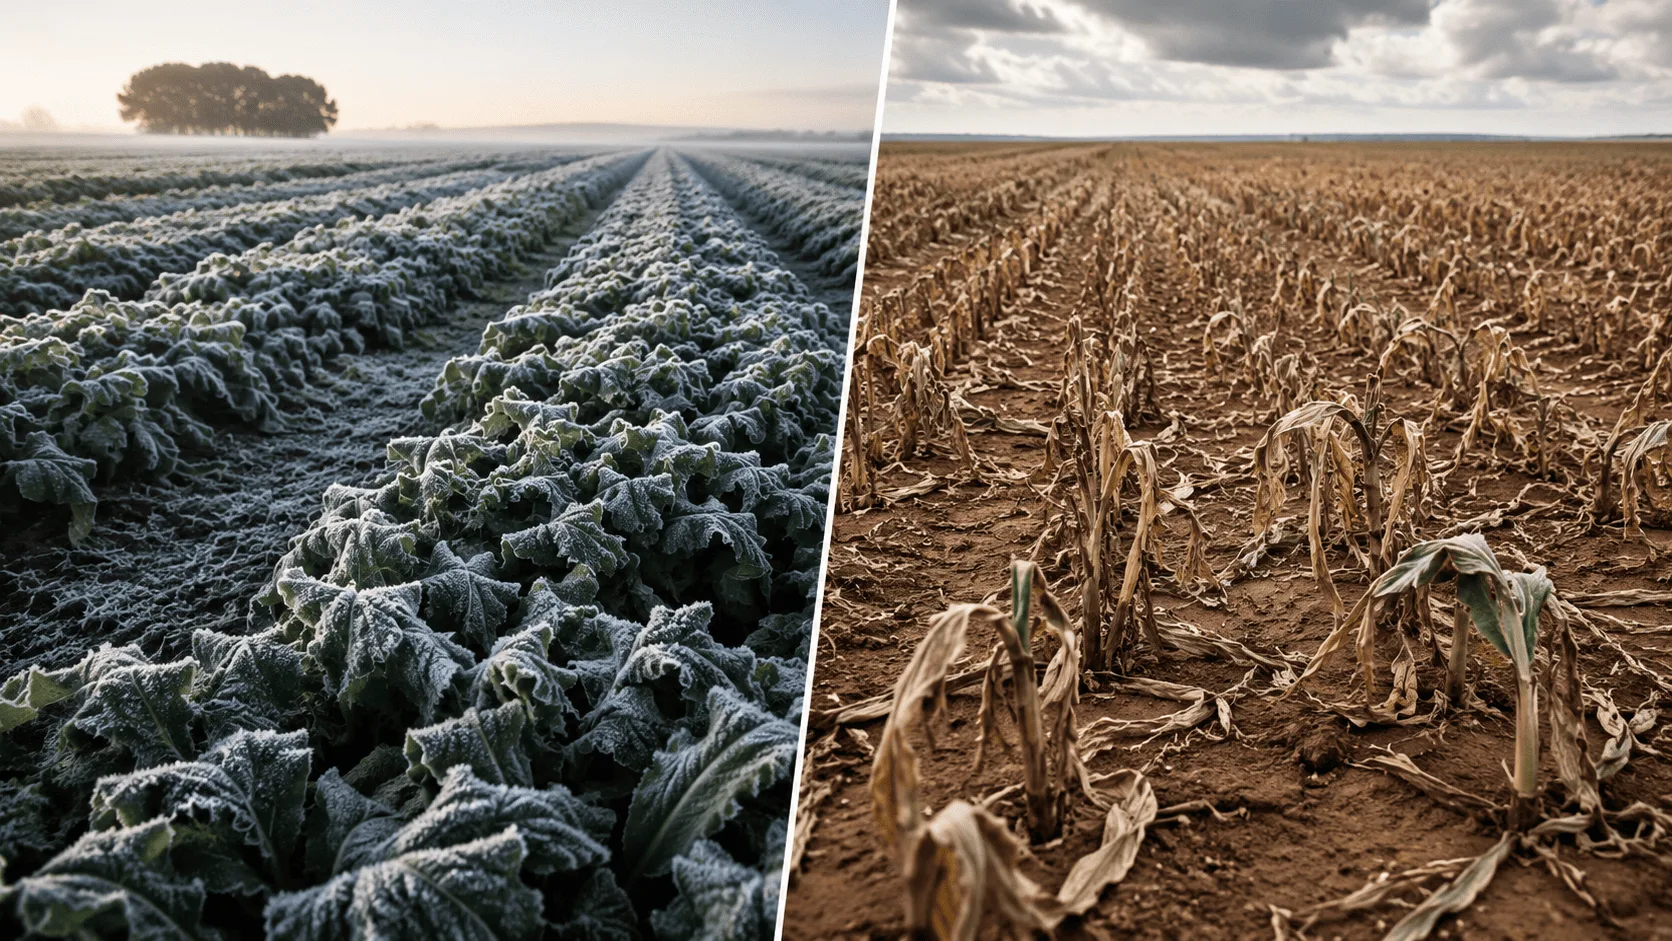
Uma safra prejudicada não afeta apenas a produção. Ela compromete o fluxo de caixa, a aquisição de insumos, o pagamento de fornecedores e o cumprimento das parcelas do financiamento rural.
Quando a receita esperada não se concretiza, muitos produtores procuram o banco apenas depois do vencimento. Esse atraso pode dificultar a negociação e aumentar o risco de cobrança, restrições cadastrais e medidas sobre as garantias oferecidas no contrato.
O produtor que enfrenta seca, geada, excesso de chuva, quebra de safra ou dificuldade de comercialização pode ter fundamento para solicitar a prorrogação da dívida rural.
O benefício, porém, não ocorre automaticamente. É necessário demonstrar o evento que atingiu a atividade, o prejuízo sofrido, a dificuldade temporária de pagamento e a possibilidade de cumprir a obrigação mediante um novo cronograma.
- O que é a prorrogação de dívida rural?
- Quando a prorrogação de dívida rural pode ser solicitada?
- Seca ou estiagem
- Geada
- Excesso de chuva, granizo ou inundação
- Queda de produção ou quebra de safra
- Dificuldade de comercialização e queda de preços
- Quais requisitos precisam ser comprovados?
- 1. Existência de uma operação de crédito rural
- 2. Ocorrência de um fato previsto nas normas
- 3. Dificuldade temporária de pagamento
- 4. Relação entre o prejuízo e a dívida
- A prorrogação é um direito do produtor?
- Quando o pedido deve ser apresentado?
- O pedido pode ser feito apenas verbalmente?
- Quais documentos devem acompanhar o pedido?
- É necessário decreto de emergência no município?
- O banco pode oferecer uma renegociação diferente?
- O que fazer se o banco negar o pedido?
- Perguntas frequentes sobre prorrogação de dívida rural
- Toda quebra de safra dá direito à prorrogação?
- O produtor precisa estar inadimplente?
- A queda do preço do produto pode justificar o pedido?
- A prorrogação elimina os juros?
- Um laudo simples é suficiente?
- O produtor pode pedir prorrogação depois do vencimento?
- Prorrogação e renegociação são a mesma coisa?
- Considerações finais
O que é a prorrogação de dívida rural?
A prorrogação permite modificar o vencimento ou o cronograma de pagamento de uma operação de crédito rural quando o produtor enfrenta dificuldade temporária para pagar a dívida nas condições originalmente contratadas.
O Manual de Crédito Rural prevê a possibilidade de prorrogação aos mesmos encargos financeiros pactuados, desde que sejam comprovados os requisitos aplicáveis e que a instituição financeira reconheça a necessidade da medida e a capacidade futura de pagamento do mutuário.
Na prática, não se trata de perdão da dívida.
O valor continuará existindo, mas os vencimentos poderão ser reorganizados de maneira mais compatível com o período em que a atividade rural voltará a gerar receita.
O Banco Central diferencia a prorrogação da simples renegociação comercial. Na prorrogação, o pedido está relacionado às hipóteses previstas no Manual de Crédito Rural. Na renegociação comum, a instituição financeira possui maior liberdade para aceitar ou recusar as condições apresentadas.
Quando a prorrogação de dívida rural pode ser solicitada?
A regra geral do Manual de Crédito Rural contempla três situações principais:
- dificuldade de comercialização dos produtos;
- frustração de safra provocada por fatores adversos;
- ocorrências prejudiciais ao desenvolvimento da atividade financiada.
Essas situações precisam provocar uma dificuldade temporária de pagamento. A existência de seca, geada ou queda de produção, isoladamente, não garante a prorrogação. É necessário demonstrar como o evento comprometeu a renda que seria utilizada para pagar a operação.
Seca ou estiagem
A falta de chuva pode reduzir a produtividade, comprometer pastagens, aumentar o custo da alimentação animal e até provocar perda integral da produção.
Para fundamentar o pedido, é importante demonstrar:
- o período em que ocorreu a estiagem;
- a área atingida;
- a cultura ou atividade financiada;
- a produtividade inicialmente estimada;
- a produtividade efetivamente alcançada;
- a redução da receita;
- o impacto sobre a capacidade de pagamento.
O produtor não deve se limitar a informar que “a região enfrentou seca”. O pedido precisa mostrar como a seca atingiu especificamente seu empreendimento e a operação que pretende prorrogar.
Geada
A geada pode provocar danos imediatos ou comprometer ciclos produtivos futuros, especialmente em culturas permanentes.
Dependendo da atividade, a perda pode envolver não apenas a colheita daquele ano, mas também gastos com recuperação, replantio, poda, manejo e recomposição da capacidade produtiva.
O laudo deve identificar a intensidade do evento, o estágio da cultura, a extensão dos danos e o tempo estimado para a retomada da produção.
Excesso de chuva, granizo ou inundação
Chuvas intensas podem atrasar o plantio, impedir a colheita, provocar erosão, perda de qualidade, dificuldade de transporte ou destruição parcial da produção.
O mesmo raciocínio se aplica ao granizo, às inundações, aos vendavais e a outros fenômenos capazes de prejudicar a exploração rural.
O ponto central é a demonstração do nexo entre o evento e a incapacidade temporária de pagar a dívida.
Queda de produção ou quebra de safra
A queda de produção pode resultar de fatores climáticos, pragas, doenças, problemas sanitários ou outras ocorrências prejudiciais à exploração.
Não existe um percentual único que garanta a prorrogação em todas as operações.
A análise deve considerar o projeto financiado, a receita esperada, os custos efetivamente suportados, o volume produzido e a parcela que vencerá.
Uma redução de produção aparentemente pequena pode gerar impacto relevante quando a margem da atividade já era limitada. Da mesma forma, uma perda expressiva precisa ser acompanhada de documentos que permitam mensurar seus efeitos financeiros.
Dificuldade de comercialização e queda de preços
A dificuldade não precisa decorrer apenas de perda física da produção.
O Manual de Crédito Rural também contempla problemas relacionados à comercialização. Isso pode ocorrer quando o produtor colhe, mas não consegue vender no período esperado ou encontra preços que inviabilizam o pagamento no vencimento originalmente previsto.
A queda do preço de mercado, porém, não deve ser apresentada de forma genérica.
É necessário demonstrar:
- qual preço foi utilizado no planejamento;
- qual preço foi efetivamente oferecido ou recebido;
- a quantidade produzida;
- a receita originalmente projetada;
- a receita efetivamente obtida;
- o impacto da diferença sobre a parcela do financiamento.
Quais requisitos precisam ser comprovados?
Um pedido consistente de prorrogação deve demonstrar quatro pontos.
1. Existência de uma operação de crédito rural
Primeiro, é necessário analisar a natureza do contrato.
O fato de o produtor ter utilizado o dinheiro na fazenda não transforma qualquer empréstimo em crédito rural. Devem ser examinados a cédula, a finalidade declarada, a origem dos recursos, a linha contratada e as normas aplicáveis à operação.
Financiamentos de custeio, investimento, comercialização e operações vinculadas ao Pronaf, Pronamp, Funcafé ou BNDES podem possuir regras específicas.
2. Ocorrência de um fato previsto nas normas
O produtor deve comprovar que ocorreu uma situação capaz de prejudicar a atividade, como:
- seca ou estiagem;
- geada;
- excesso de chuva;
- inundação;
- granizo;
- vendaval;
- quebra ou frustração de safra;
- dificuldade de comercialização;
- outra ocorrência prejudicial à exploração.
A simples existência de dificuldades financeiras anteriores ou dívidas não relacionadas à atividade financiada pode não ser suficiente.
3. Dificuldade temporária de pagamento
A prorrogação é voltada a situações em que o produtor não consegue pagar naquele momento, mas possui perspectiva de recuperação mediante reorganização do cronograma.
Por isso, não basta demonstrar o prejuízo. Também é necessário apresentar a situação financeira atual e uma projeção realista de recuperação.
O banco poderá analisar se a nova programação é compatível com a capacidade futura de pagamento do produtor.
4. Relação entre o prejuízo e a dívida
O evento precisa ter relação com a atividade financiada e com a receita destinada ao pagamento da operação.
Por exemplo: se o financiamento custeou uma lavoura de milho, o laudo, os documentos de produção e a projeção financeira devem explicar como as perdas nessa atividade comprometeram o pagamento daquela dívida.
Pedidos genéricos, sem identificação das operações e das safras afetadas, tendem a ser mais frágeis.
A prorrogação é um direito do produtor?
A prorrogação não deve ser tratada apenas como um favor comercial concedido pelo gerente.
A Súmula 298 do Superior Tribunal de Justiça estabelece que o alongamento da dívida originada de crédito rural constitui direito do devedor, e não mera faculdade da instituição financeira, quando os requisitos legais estiverem preenchidos.
Isso não significa que todo pedido deverá ser aprovado.
O produtor precisa comprovar as condições previstas nas normas. A instituição financeira, por sua vez, poderá analisar a documentação, a necessidade da prorrogação e a capacidade de pagamento no novo cronograma.
A forma mais correta de compreender é esta:
A prorrogação não é automática, mas também não pode ser afastada arbitrariamente quando o produtor comprova os requisitos aplicáveis.
O STJ também reconhece que o direito ao alongamento depende do preenchimento dos requisitos legais e pode ser discutido judicialmente quando houver controvérsia entre o produtor e a instituição financeira.
Quando o pedido deve ser apresentado?
O produtor deve agir assim que perceber que a perda comprometerá o pagamento.
A medida mais segura é apresentar o pedido antes do vencimento da parcela, acompanhado da documentação técnica e financeira disponível.
Diversas regras específicas de renegociação rural exigem que a solicitação seja apresentada até a data prevista para o pagamento. Mesmo quando essa exigência não aparece da mesma forma na regra geral, esperar o vencimento aumenta o risco de agravamento da classificação de crédito, cobrança de encargos de inadimplência e adoção de medidas pelo banco.
Se a parcela já venceu, o produtor não deve concluir automaticamente que perdeu qualquer possibilidade.
Será necessário examinar:
- a natureza da operação;
- a data do vencimento;
- os pedidos realizados anteriormente;
- as provas do evento;
- eventual negativa do banco;
- a existência de cobrança ou execução;
- as normas específicas aplicáveis à linha.
Quanto mais cedo o pedido for estruturado, maior será a possibilidade de uma análise administrativa antes do agravamento da dívida.
O pedido pode ser feito apenas verbalmente?
Não é recomendável. Conversas com gerente, mensagens informais e telefonemas podem ajudar no diálogo, mas não substituem o pedido formal.
A solicitação deve ser protocolada e indicar:
- a identificação do produtor;
- o número da operação;
- a modalidade do crédito;
- a parcela que se pretende prorrogar;
- o fato que provocou a perda;
- o período e a área atingida;
- a redução de produção ou renda;
- a razão da incapacidade temporária de pagamento;
- a previsão de recuperação;
- a proposta de novo cronograma.
O produtor deve guardar o comprovante de protocolo, os e-mails, as mensagens, as respostas do banco e todos os documentos entregues.
Quais documentos devem acompanhar o pedido?
A documentação varia conforme a atividade e o tipo de operação. Um dossiê pode conter:
- contrato, cédula e aditivos;
- extrato atualizado da dívida;
- cronograma original de pagamento;
- projeto técnico apresentado na contratação;
- laudo agronômico ou técnico;
- fotografias e vídeos com data e localização;
- mapas da área atingida;
- dados meteorológicos;
- relatórios de produtividade;
- notas fiscais de compra de insumos;
- notas fiscais de venda da produção;
- contratos de comercialização;
- comprovantes de preços praticados;
- declaração de emergência ou calamidade, quando existente;
- documentos do seguro rural ou Proagro;
- relatórios de cooperativas ou órgãos de assistência técnica;
- fluxo de caixa;
- demonstrativo da receita esperada e obtida;
- projeção da capacidade futura de pagamento.
O laudo técnico é uma das principais provas.
Ele deve evitar afirmações vagas. Precisa descrever o empreendimento, a cultura, a área, o evento, o percentual estimado de perda, a redução de renda e o período provável de recuperação.
É necessário decreto de emergência no município?
Nem sempre. Na regra geral, o elemento central é a comprovação da dificuldade temporária de pagamento causada por uma das situações previstas no Manual de Crédito Rural.
Um decreto municipal ou reconhecimento oficial da emergência pode fortalecer a documentação, mas não substitui a demonstração das perdas individuais do produtor.
Por outro lado, linhas extraordinárias criadas para regiões ou eventos específicos podem exigir decreto de emergência, localização determinada, percentual mínimo de perda ou outras condições.
Por isso, é necessário verificar se o pedido está sendo feito com fundamento na regra geral ou em algum programa especial.
O banco pode oferecer uma renegociação diferente?
Pode acontecer. A instituição pode apresentar uma renegociação comercial, uma nova linha de crédito ou uma proposta de composição distinta da prorrogação solicitada.
Antes de assinar, o produtor deve verificar:
- se haverá aumento da taxa de juros;
- se serão incluídos encargos de inadimplência;
- se a dívida rural será substituída por outra modalidade;
- se serão exigidas novas garantias;
- se haverá confissão ou novação da dívida;
- se o prazo realmente será compatível com a atividade;
- qual será o custo total da nova operação.
Nem toda proposta que reduz a parcela no primeiro momento é financeiramente mais favorável.
Também é importante diferenciar a prorrogação geral do MCR da composição extraordinária prevista na MP 1.376/2026. A medida provisória criou uma linha específica, com requisitos, datas, limites e condições próprias. A Resolução CMN nº 5.330/2026 regulamentou essa composição e autorizou uma prorrogação temporária de até 30 dias para determinadas operações enquadráveis.
Leitura sugerida: MP 1.376/2026: quem pode renegociar dívidas rurais?
O que fazer se o banco negar o pedido?
O primeiro passo é solicitar uma resposta formal e verificar o fundamento utilizado.
Depois, deve-se conferir se o pedido demonstrou:
- a natureza rural da operação;
- o fato gerador da perda;
- o impacto financeiro;
- a relação entre a perda e o financiamento;
- a dificuldade temporária;
- a capacidade de pagamento no novo prazo.
Quando a documentação está incompleta, pode ser necessário complementar o pedido.
Quando os requisitos foram devidamente demonstrados, mas a instituição recusou a prorrogação sem considerar as provas apresentadas, a situação pode exigir análise jurídica e eventual adoção de medidas administrativas ou judiciais.
O produtor não deve assinar uma nova renegociação, confissão de dívida ou entrega de garantia sem compreender como isso poderá afetar o pedido anterior.
Leia também: Para uma visão mais ampla sobre contratos, garantias, inadimplência e riscos sobre a propriedade, consulte nosso guia Crédito Rural: quando a dívida pode colocar o patrimônio da propriedade em risco.
Perguntas frequentes sobre prorrogação de dívida rural
Não automaticamente. É necessário comprovar a perda, o impacto sobre a renda, a dificuldade temporária de pagamento e a possibilidade de cumprir a obrigação mediante um novo cronograma.
Não. O mais seguro é apresentar o pedido antes do vencimento, assim que o impacto financeiro puder ser demonstrado.
Pode, quando representar dificuldade de comercialização e comprometer a capacidade de pagamento. A queda deve ser comprovada por documentos e relacionada à atividade financiada.
Em regra, não. A prorrogação altera o cronograma de pagamento. Os encargos devem ser analisados de acordo com o contrato, o Manual de Crédito Rural e a linha utilizada.
Depende do conteúdo. O documento deve demonstrar o evento, a intensidade das perdas, a redução de renda, o nexo com a operação e a previsão de recuperação.
A situação não deve ser considerada automaticamente perdida, mas o atraso torna a análise mais complexa. É necessário examinar o contrato, as normas da linha, as provas e os atos já praticados pelo banco.
Não. A prorrogação decorre das hipóteses previstas nas normas do crédito rural. A renegociação comercial depende das condições oferecidas e aceitas entre as partes.
Considerações finais
Seca, geada, quebra de safra e dificuldade de comercialização podem comprometer a capacidade de pagamento do produtor rural.
Esses acontecimentos, porém, precisam ser demonstrados de forma técnica e financeira.
O pedido deve identificar a operação, explicar as perdas, apresentar documentos e propor um cronograma compatível com a recuperação da atividade.
Esperar a dívida vencer ou confiar apenas em conversas informais com o banco pode enfraquecer a posição do produtor.
A análise antecipada do contrato e das provas permite verificar se o caso se enquadra nas regras de prorrogação, em uma linha extraordinária ou em outra alternativa de reorganização do passivo rural.
Para conhecer a atuação jurídica em crédito, contratos e dívidas rurais, acesse Thatiane Lima — Direito do Agronegócio.
Este conteúdo possui caráter informativo e não substitui a análise individual do contrato, da operação de crédito e da situação financeira do produtor rural.
Última revisão jurídica: .
