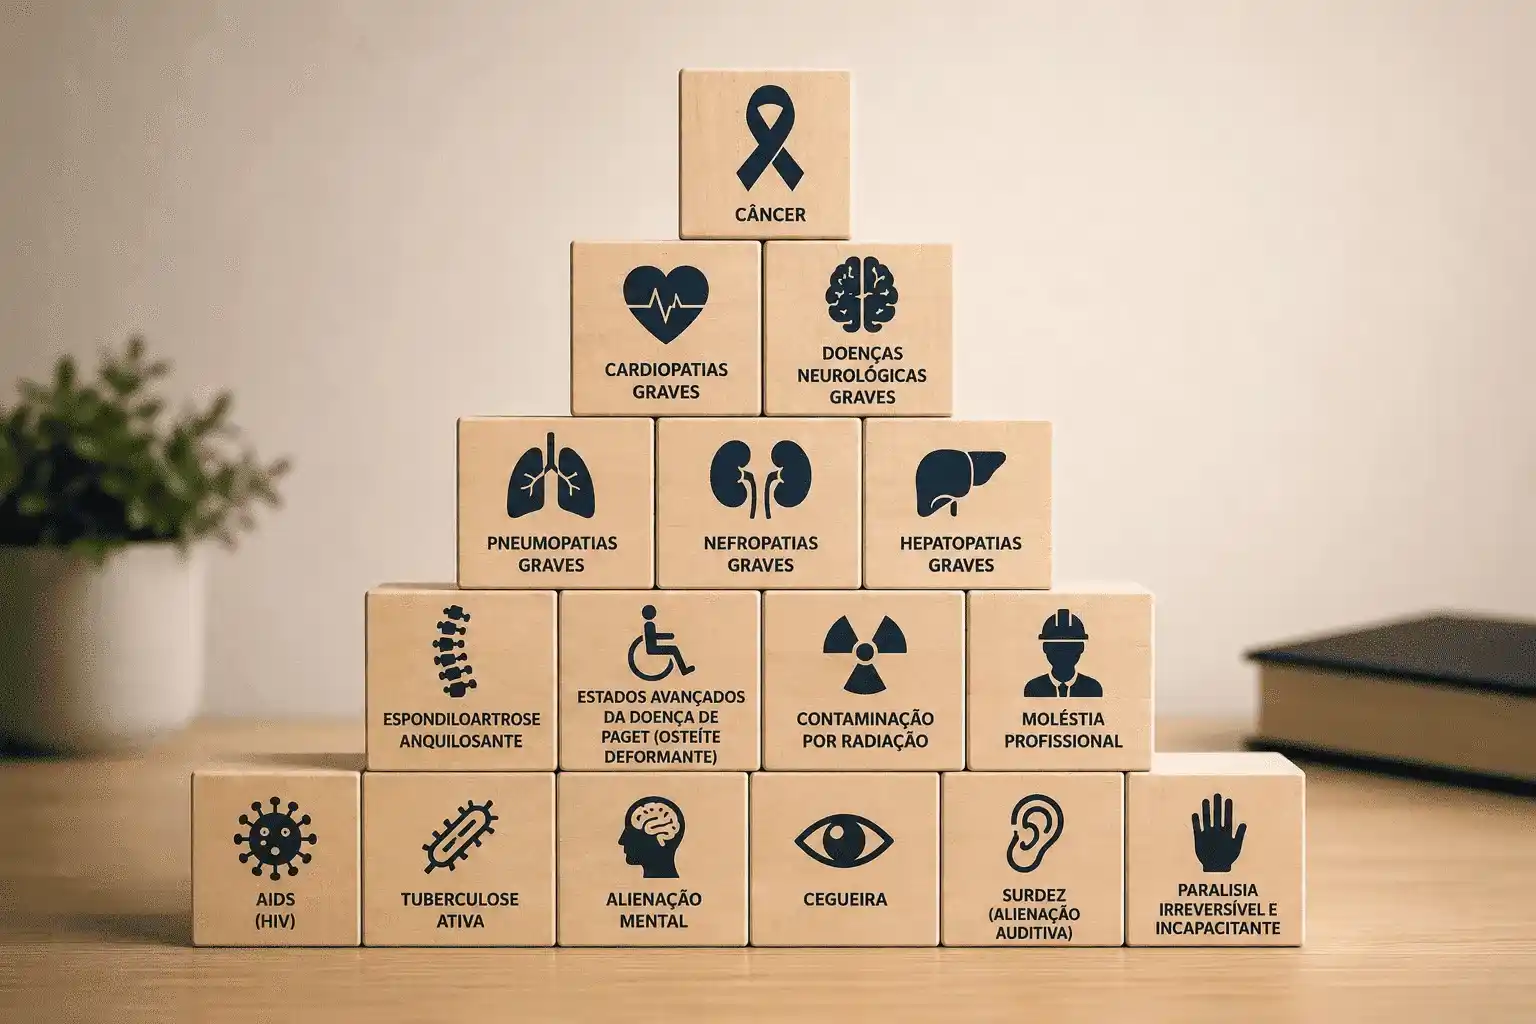
O Que a Legislação Prevê Sobre a Isenção do Imposto de Renda
Receber o diagnóstico de uma doença grave traz inúmeras dúvidas, especialmente sobre os direitos financeiros assegurados pela legislação brasileira. Entre elas, certamente uma das mais frequentes é saber quais enfermidades garantem a isenção do Imposto de Renda.
Na internet, é comum encontrar apenas listas superficiais de enfermidades. Entretanto, compreender esse benefício exige entender mais do que os nomes previstos na lei. Por isso, a seguir, você vai entender quais são as doenças listadas, por que essa relação existe e como comprovar o seu direito.
1. Por Que a Legislação Estabelece uma Lista de Doenças?
Em primeiro lugar, é importante destacar que a isenção do Imposto de Renda por motivo de saúde não abrange qualquer patologia.
Conforme estabelece o artigo 6º, inciso XIV, da Lei nº 7.713/1988 (regulamentada pelo Decreto nº 9.580/2018), o legislador criou um rol taxativo para aliviar os custos financeiros do aposentado que enfrenta tratamentos médicos contínuos. Contudo, o simples diagnóstico não concede a isenção de forma automática, sendo necessário preencher também os requisitos previdenciários.
2. Relação Completa das 17 Doenças Previstas na Lei nº 7.713/1988
Atualmente, com as alterações promovidas pelas Leis nº 8.541/1992, nº 9.250/1995 e nº 11.052/2004, a legislação brasileira contempla 17 condições graves que dão direito ao benefício:
| Doenças Previstas no Art. 6º, XIV da Lei 7.713/88 | Requisitos e Particularidades Legais |
| Neoplasia Maligna (Câncer) | Abrange qualquer tipo. Válido mesmo em remissão ou cura (Súmula 627 STJ). |
| Cardiopatia Grave | Exige comprovação de limitação funcional e gravidade clínica severa. |
| Hepatopatia Grave | Requer demonstração de comprometimento severo do fígado (Child-Pugh/MELD). |
| Nefropatia Grave | Envolve insuficiência renal crônica ou tratamentos contínuos como hemodiálise. |
| Doença de Parkinson | Enfermidade progressiva; exige atenção ao marco temporal do diagnóstico. |
| Esclerose Múltipla | Coberta pela lei; a documentação deve comprovar o diagnóstico neurológico. |
| Alienação Mental | Inclui demências avançadas, Alzheimer e quadros mentais incapacitantes. |
| Paralisia Irreversível e Incapacitante | Exige perda definitiva da capacidade motora ou funcional. |
| Cegueira | Válida para cegueira binocular ou monocular, conforme jurisprudência. |
| Hanseníase | Coberta pela lei; necessita de laudo com histórico do tratamento. |
| Tuberculose Activa | Necessita de comprovação da fase ativa da infecção. |
| Síndrome da Imunodeficiência Adquirida (AIDS) | Benefício garantido independentemente da carga viral atual. |
| Espondiloartrose Anquilosante | Exige laudo comprovando a limitação articular e inflamatória grave. |
| Fibrose Cística (Mucoviscidose) | Doença genética coberta em todos os seus estágios de acompanhamento. |
| Contaminação por Radiação | Exige nexo causal comprovado por laudo e histórico do evento. |
| Doença de Paget Avançada | Osteíte deformante em estágio avançado de comprometimento ósseo. |
| Moléstia Profissional | Doenças do trabalho decorrentes das condições do exercício laboral. |
3. Principais Doenças em Detalhes
Certamente, algumas patologias geram mais dúvidas no momento do pedido. Por isso, entenda como a Justiça analisa as mais frequentes:
Neoplasia Maligna (Câncer) e Cardiopatia Grave
A neoplasia maligna independe do órgão afetado ou da realização de cirurgias. Além disso, mesmo após o tratamento bem-sucedido, o direito à isenção permanece. Já nas cardiopatias graves, exige-se a demonstração de que a doença gera limitações reais ao paciente.
Doença de Parkinson e Esclerose Múltipla
Por se tratar de patologias neurodegenerativas e progressivas, a análise da documentação médica é essencial. Consequentemente, apresentar relatórios detalhados com a data do diagnóstico garante o direito à restituição do imposto desde o primeiro sintoma comprovado.
Hepatopatia Grave e Nefropatia Grave
Ambas exigem a comprovação do dano funcional severo aos órgãos afetados. Por exemplo, exames laboratoriais, biópsias e relatórios de especialistas são cruciais para afastar alegações de alteração leve por parte da perícia.
4. Ter uma Desses Diagnósticos Garante a Isenção Automática?
Não. Esse representa um dos maiores equívocos dos contribuintes. Afinal, a legislação exige o preenchimento simultâneo de dois pilares:
- Requisito Médico: Apresentar laudo que comprove uma das 17 patologias previstas na lei;
- Requisito Tributário/Previdenciário: Ser aposentado (INSS/RPPS), pensionista ou militar reformado.
Salário da Ativa Não Tem Isenção
Conforme o Tema 1.037 do STJ, o trabalhador que continua na ativa e recebe salário não tem direito à isenção do Imposto de Renda, mesmo que possua o diagnóstico de doença grave. O benefício restringe-se aos proventos de inatividade.
5. Como Funciona a Restituição dos Últimos 5 Anos?
Se você já possuía o diagnóstico e continuou sofrendo retenção do imposto no seu benefício, a legislação permite solicitar a restituição do Imposto de Renda retido nos últimos 5 anos.
O Marco Inicial da Devolução na Justiça
Dessa forma, entenda a diferença entre o INSS e o Poder Judiciário:
- No INSS: O órgão pagador concede a isenção a partir da data do protocolo administrativo;
- Na Justiça: Os tribunais garantem a devolução dos valores desde a data do diagnóstico comprovado, respeitado o limite prescricional de 5 anos.
Além disso, todos os valores recuperados na Justiça recebem atualização monetária pela taxa Selic.
6. O Laudo Médico e as Vias de Pedido
Sem dúvida, apresentar uma documentação médica completa é indispensável para o êxito do pedido:
- Na Via Administrativa (INSS/Órgão Público): Exige-se laudo emitido por serviço médico oficial da União, Estados ou Municípios.
- Na Via Judicial: Conforme a Súmula 598 do STJ, o juiz pode reconhecer o direito com base em laudos, relatórios e exames de médicos particulares.
- Sem Necessidade de Prévio Requerimento: Pelo Tema 1.373 do STF, o contribuinte pode buscar a isenção diretamente na Justiça, sem precisar aguardar a resposta administrativa.
Considerações Finais: Busque a Proteção dos Seus Direitos
Receber o diagnóstico de uma doença grave traz desafios que vão muito além da medicina. Por isso, a isenção do Imposto de Renda existe para proteger o patrimônio do aposentado e assegurar recursos para o acompanhamento da saúde.
Entretanto, as negativas administrativas por falhas burocráticas são frequentes. Nesses momentos, portanto, lembre-se de que a jurisprudência do STJ e do STF é amplamente favorável ao contribuinte, garantindo o reconhecimento do direito e a devolução do imposto pago indevidamente.
Portanto, se você ou um familiar se enquadra em uma das 17 doenças previstas, busque auxílio profissional para analisar a documentação médica e requerer o benefício.
Leitura relacionada
- Aposentado com doença grave? Você pode ter direito à isenção do Imposto de Renda.
- Meu pedido de isenção do Imposto de Renda por doença grave foi negado. E agora?
- Quais documentos são necessários para solicitar a isenção do Imposto de Renda por doença grave?
- Quais doenças dão direito à isenção do Imposto de Renda?
Perguntas Frequentes
As doenças estão previstas no art. 6º, XIV, da Lei nº 7.713/1988, incluindo câncer, cardiopatia grave, Parkinson, esclerose múltipla, nefropatia grave, hepatopatia grave, entre outras 11 patologias.
Não. Pois o benefício exige também que o contribuinte seja aposentado, pensionista ou militar reformado. Quem trabalha na ativa não possui isenção sobre o salário.
Sim. Afinal, a Súmula 627 do STJ fixa o entendimento de que a ausência de sintomas atuais não afasta o direito à isenção do IR.
Apenas na via administrativa. Pois na Justiça, a Súmula 598 do STJ aceita exames e laudos emitidos por médicos e hospitais particulares.
Sim. O aposentado tem o direito de requerer a devolução de todo o Imposto de Renda descontado nos últimos 5 anos, contados a partir da data do diagnóstico
Lima & Amaral Advocacia - Segurança jurídica para decisões importantes.
Última revisão jurídica: .
